Pengelolaan Dana Bantuan Operasional Sekolah (BOS) tidak berhenti pada penyusunan anggaran dan pembelian barang. Setiap rupiah harus direncanakan sesuai kebutuhan, disahkan melalui mekanisme yang berlaku, dibelanjakan secara tertib, dicatat berdasarkan transaksi sebenarnya, serta dipertanggungjawabkan dengan bukti yang lengkap. Dalam rangkaian tersebut, sekolah dan dinas pendidikan menggunakan ARKAS, MARKAS, dan SIPLah dengan fungsi yang berbeda.
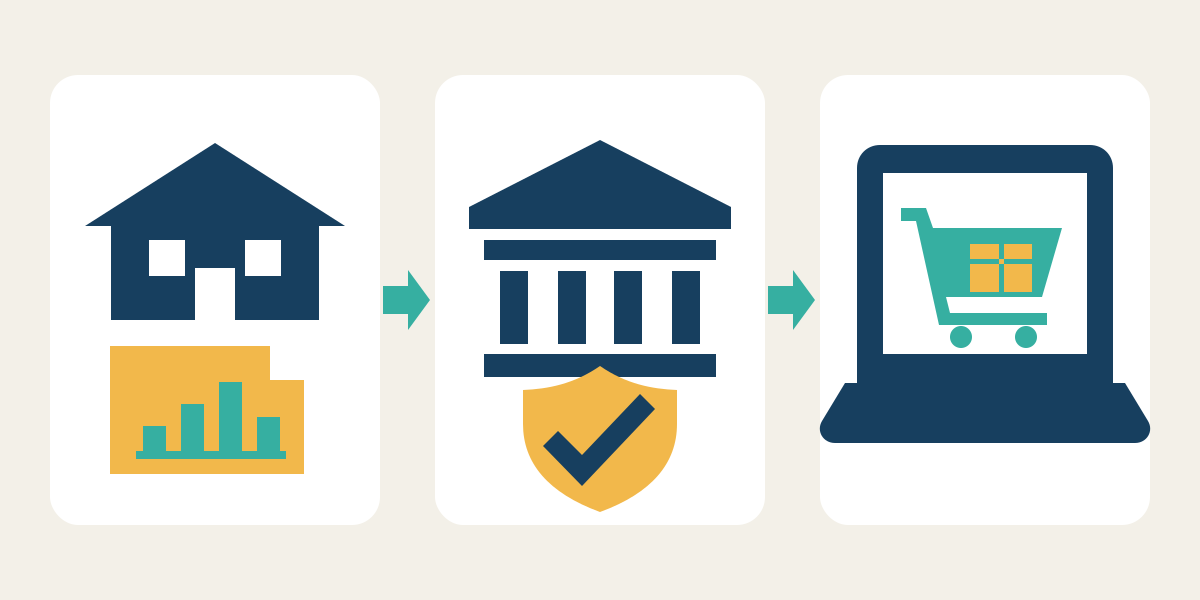
Secara ringkas, ARKAS merupakan ruang kerja penganggaran dan penatausahaan bagi sekolah, MARKAS menjadi sarana manajemen serta pengawasan bagi dinas pendidikan, sedangkan SIPLah digunakan untuk proses pengadaan barang dan jasa. Ketiganya saling mendukung, tetapi tidak dapat saling menggantikan. Memahami batas fungsi masing-masing sistem merupakan syarat dasar agar pengelolaan Dana BOS tetap transparan, efektif, dan siap diperiksa.
Mengapa ARKAS, MARKAS, dan SIPLah Harus Dibedakan
Dana BOS adalah uang negara yang penggunaannya terikat pada kebutuhan satuan pendidikan, petunjuk teknis tahun anggaran berjalan, ketentuan pengadaan, perpajakan, serta standar pertanggungjawaban. Karena itu, setiap tahapan memerlukan sistem dan pelaku yang tepat. Kesalahan memilih sistem dapat menyebabkan transaksi tercatat di tempat yang keliru, dokumen tidak lengkap, atau pengeluaran tidak sesuai dengan RKAS yang telah disahkan.
Cara paling mudah membedakannya adalah dengan melihat tiga unsur: siapa penggunanya, proses apa yang dikerjakan, dan dokumen apa yang dihasilkan. Sekolah menyusun rencana serta membukukan realisasi melalui ARKAS. Dinas pendidikan menelaah, mengesahkan sesuai kewenangan, dan memantau data tersebut melalui MARKAS. Ketika sekolah melakukan pengadaan barang atau jasa melalui pasar daring yang ditetapkan, proses transaksinya berlangsung di SIPLah.
Pencatatan anggaran di ARKAS bukan bukti bahwa barang telah dibeli. Persetujuan RKAS melalui MARKAS juga bukan surat pesanan kepada penyedia. Sebaliknya, transaksi berhasil di SIPLah tidak otomatis membuktikan bahwa belanja tersebut telah dianggarkan dan diperbolehkan. Kepatuhan baru terbentuk apabila rencana, persetujuan, pengadaan, pembayaran, penerimaan barang, dan pembukuan dapat ditelusuri sebagai satu rangkaian yang konsisten.
ARKAS sebagai Pusat Perencanaan dan Penatausahaan Sekolah
ARKAS adalah Aplikasi Rencana Kegiatan dan Anggaran Sekolah yang digunakan satuan pendidikan untuk menyusun RKAS, mengelola perubahan anggaran, mencatat realisasi, serta menghasilkan dokumen pertanggungjawaban sesuai fitur dan ketentuan yang berlaku. Penggunaannya melibatkan kepala sekolah sebagai penanggung jawab, bendahara, operator, dan personel lain yang diberi kewenangan berdasarkan pembagian tugas resmi.
Dalam ARKAS, kebutuhan sekolah diterjemahkan menjadi kegiatan, uraian belanja, volume, harga satuan, sumber dana, waktu pelaksanaan, dan akun belanja yang sesuai. Rencana tersebut seharusnya berasal dari evaluasi diri, Rencana Kerja Tahunan, hasil perencanaan berbasis data, dan kebutuhan nyata peserta didik. ARKAS membantu standardisasi pencatatan, tetapi tidak menggantikan penilaian sekolah terhadap kelayakan suatu belanja.
- Menyusun kegiatan dan anggaran berdasarkan pagu yang tersedia.
- Memetakan belanja ke kode kegiatan dan akun yang tepat.
- Mencatat realisasi berdasarkan bukti transaksi sebenarnya.
- Memproses pergeseran atau perubahan melalui mekanisme revisi.
- Menyediakan laporan dan jejak penatausahaan untuk pemeriksaan.
Data yang sudah dimasukkan tetap harus diperiksa sebelum diajukan atau disahkan. Kesalahan sumber dana, volume, harga, atau akun dapat memengaruhi laporan dan proses pengawasan. Perlu ditegaskan pula bahwa ARKAS bukan rekening bank dan bukan alat pembayaran. Status anggaran di aplikasi harus selalu direkonsiliasi dengan mutasi rekening, buku kas, bukti pembayaran, dan dokumen pendukung lainnya.
MARKAS sebagai Sarana Pengawasan Dinas Pendidikan
MARKAS merupakan platform manajemen ARKAS yang digunakan oleh dinas pendidikan sesuai wilayah dan kewenangannya. Jika ARKAS berfokus pada pekerjaan di tingkat sekolah, MARKAS menyediakan sudut pandang manajerial bagi pemerintah daerah untuk menelaah RKAS, memantau status pengajuan, melihat perkembangan realisasi, dan menjalankan proses pengesahan sesuai alur yang berlaku.
Melalui MARKAS, dinas dapat mengidentifikasi ketidakwajaran atau ketidaksesuaian sebelum anggaran dijalankan. Contohnya, sekolah mengalokasikan belanja alat tulis dalam jumlah yang jauh lebih besar daripada kebutuhan, memilih akun yang tidak tepat, atau memasukkan kegiatan yang tidak memiliki hubungan jelas dengan prioritas pendidikan. Dinas dapat meminta klarifikasi atau perbaikan, sedangkan sekolah melakukan koreksi melalui ARKAS dan mengajukannya kembali.
MARKAS bukan aplikasi belanja dan bukan sarana bagi dinas untuk membuat transaksi atas nama sekolah. Dinas juga tidak seharusnya mengubah substansi kebutuhan sekolah tanpa proses komunikasi dan dasar yang jelas. Fungsi utamanya adalah pengendalian, konsolidasi, pemantauan, dan pembinaan. Apabila status data di ARKAS dan MARKAS berbeda, sekolah serta dinas wajib memeriksa proses sinkronisasi, status pengajuan, periode anggaran, dan hasil validasi sebelum kegiatan dilaksanakan.
SIPLah sebagai Kanal Pengadaan Barang dan Jasa
SIPLah atau Sistem Informasi Pengadaan Sekolah adalah ekosistem pengadaan secara elektronik yang mempertemukan satuan pendidikan dengan penyedia melalui mitra pasar daring. SIPLah membantu sekolah mencari barang atau jasa, membandingkan penawaran, membuat pesanan, mendokumentasikan serah terima, dan memperoleh dokumen transaksi. Penggunaannya harus tetap mengikuti ketentuan pengadaan satuan pendidikan dan kebijakan tahun anggaran terkait.
- Pencarian barang atau jasa berdasarkan spesifikasi kebutuhan.
- Perbandingan harga, ongkos kirim, kualitas, dan waktu penyediaan.
- Pembuatan pesanan serta komunikasi dengan penyedia.
- Konfirmasi penerimaan dan penyelesaian transaksi.
- Penerbitan invoice, rincian pesanan, dan dokumen elektronik terkait.
Keberadaan produk di SIPLah tidak otomatis menjadikannya layak dibeli menggunakan Dana BOS. Sekolah harus memastikan barang tersebut tercantum dalam RKAS, mendukung kegiatan yang diperbolehkan, tersedia anggarannya, dan memenuhi prinsip efisien. Harga yang dibandingkan bukan hanya harga produk, melainkan total biaya sampai barang diterima, termasuk ongkos kirim, potongan, biaya lain, serta perlakuan pajak yang berlaku.
Setelah transaksi selesai, dokumen dari SIPLah harus digunakan sebagai dasar penatausahaan di ARKAS sesuai fitur integrasi dan prosedur yang berlaku. Barang modal juga perlu dicatat dalam administrasi inventaris. Untuk belanja yang tidak dilakukan melalui SIPLah karena sifat transaksi atau ketentuan tertentu, sekolah tetap wajib menjalankan prosedur pengadaan, pembayaran, dan pembuktian yang sah berdasarkan regulasi terbaru.
Perbedaan Utama Berdasarkan Pengguna, Fungsi, dan Hasil
Ketiga sistem dapat dibedakan secara tegas dengan menempatkannya pada tahap pengelolaan Dana BOS. ARKAS berada pada ranah perencanaan dan penatausahaan sekolah, MARKAS pada ranah pengawasan pemerintah daerah, sedangkan SIPLah berada pada ranah pelaksanaan pengadaan. Perbedaan ini harus dipahami oleh kepala sekolah, bendahara, operator, tim pengadaan, dan dinas pendidikan.
- ARKAS: digunakan sekolah untuk merencanakan anggaran, mencatat realisasi, melakukan revisi, dan menyusun laporan.
- MARKAS: digunakan dinas pendidikan untuk menelaah, mengesahkan sesuai kewenangan, memantau, dan mengonsolidasikan data sekolah.
- SIPLah: digunakan sekolah dan penyedia untuk menjalankan proses pengadaan barang atau jasa secara elektronik.
Hasil dari ARKAS antara lain RKAS, data realisasi, dan dokumen penatausahaan. Hasil dari MARKAS berupa status penelaahan, pengesahan, pemantauan, atau tindak lanjut pembinaan. Sementara itu, SIPLah menghasilkan jejak pengadaan seperti pesanan, invoice, informasi pembayaran, dan dokumen serah terima. Dokumen dari satu sistem tidak menggantikan dokumen yang diwajibkan pada sistem lainnya.
Tanggung jawab akhir penggunaan Dana BOS tetap berada pada satuan pendidikan sesuai pembagian kewenangan yang berlaku. Dinas menjalankan fungsi pengawasan, sedangkan platform dan mitra pasar daring memfasilitasi proses elektronik. Dalam pemeriksaan, yang dinilai bukan sekadar keberadaan akun atau transaksi digital, tetapi hubungan logis antara kebutuhan, anggaran, persetujuan, barang yang diterima, pembayaran, pencatatan, dan manfaatnya bagi pendidikan.
Alur Kerja Terintegrasi dari Perencanaan hingga Pelaporan
Alur yang tertib dimulai dari identifikasi kebutuhan berdasarkan kondisi sekolah. Kebutuhan tersebut dibahas bersama tim pengelola BOS dan dituangkan ke dalam kegiatan serta anggaran di ARKAS. Setelah melalui pemeriksaan internal, RKAS diajukan kepada dinas. Dinas menelaahnya melalui MARKAS dan memberikan pengesahan atau meminta perbaikan. Sekolah baru melaksanakan kegiatan setelah persyaratan perencanaan dan persetujuan terpenuhi.
Misalnya, sekolah menerima pagu Dana BOS sebesar Rp120.000.000. Dalam ARKAS, sekolah mengalokasikan Rp15.000.000 untuk buku pengayaan dan Rp6.000.000 untuk layanan internet. Setelah ditelaah melalui MARKAS, rencana belanja buku dinyatakan sesuai. Sekolah kemudian mencari produk di SIPLah dan memperoleh harga buku Rp14.250.000 serta ongkos kirim Rp450.000, sehingga nilai transaksi menjadi Rp14.700.000.
Ketika buku diterima sesuai jumlah dan spesifikasi, sekolah mengonfirmasi penerimaan, menyelesaikan pembayaran berdasarkan dokumen yang sah, lalu membukukan realisasi Rp14.700.000 di ARKAS. Selisih Rp300.000 tidak boleh langsung digunakan untuk kebutuhan lain tanpa memastikan akun, kegiatan, dan mekanisme revisinya. Walaupun tersedia pertukaran data antarsistem, petugas tetap harus memeriksa nilai transaksi, tanggal, sumber dana, nomor dokumen, dan status sinkronisasi agar tidak terjadi pencatatan ganda atau kekurangan bukti.
Studi Kasus Pengadaan Buku dan Rak Perpustakaan
Sebuah sekolah merencanakan Rp18.000.000 untuk penguatan perpustakaan. Berdasarkan pemeriksaan koleksi dan jumlah siswa, sekolah membutuhkan 120 buku pengayaan serta dua rak. Dalam ARKAS, kebutuhan tersebut dicantumkan pada kegiatan yang relevan dengan rincian volume, harga perkiraan, akun belanja, jadwal, dan sumber dana. Dokumen analisis kebutuhan disimpan untuk menjelaskan alasan pengadaan.
Saat ditelaah melalui MARKAS, dinas menemukan bahwa harga rak belum disertai spesifikasi ukuran dan bahan. Sekolah kemudian memperbaiki uraian di ARKAS dan mengajukannya kembali. Setelah disahkan, petugas pengadaan membandingkan beberapa penawaran di SIPLah. Pilihan yang memenuhi spesifikasi terdiri atas buku senilai Rp12.000.000, rak Rp5.000.000, dan ongkos kirim Rp600.000. Total pengadaan menjadi Rp17.600.000.
Ketika pesanan tiba, petugas memeriksa judul dan jumlah buku, kondisi fisik, ukuran rak, serta kesesuaian dengan pesanan. Berita acara serah terima dan invoice diselesaikan setelah pemeriksaan, bukan sebelumnya. Realisasi Rp17.600.000 kemudian dicatat di ARKAS dan barang dimasukkan ke administrasi inventaris sesuai klasifikasinya. Sisa Rp400.000 tetap berada pada anggaran sampai digunakan melalui mekanisme yang sah. Contoh ini menunjukkan bahwa MARKAS mengendalikan rencana, SIPLah memfasilitasi transaksi, dan ARKAS menyatukan perencanaan dengan realisasi.
Kesalahan Umum yang Harus Dihindari
Kesalahan paling umum adalah melakukan pembelian sebelum kegiatan tersedia dalam RKAS yang sah. Kesalahan lain meliputi penggunaan akun yang tidak tepat, pemilihan sumber dana yang keliru, pemesanan melebihi pagu, pengakuan realisasi sebelum barang diterima, dan penyimpanan bukti yang tidak lengkap. Sekolah juga kerap menganggap bahwa transaksi di SIPLah pasti memenuhi semua ketentuan, padahal kelayakan penggunaan Dana BOS tetap harus diperiksa.
Perbedaan nominal antarsistem juga perlu ditangani secara disiplin. Sebagai contoh, harga produk pada pesanan tercatat Rp8.500.000, ongkos kirim Rp250.000, dan potongan Rp100.000. Nilai yang harus diverifikasi adalah Rp8.650.000, bukan hanya harga produknya. Jika ARKAS mencatat Rp8.500.000 sementara invoice dan mutasi bank menunjukkan Rp8.650.000, laporan akan memiliki selisih yang dapat memicu temuan pemeriksaan.
Pencegahannya adalah menerapkan pemeriksaan berlapis sebelum pembayaran dan sebelum pembukuan. Minimal harus ada kecocokan antara kegiatan, akun, sumber dana, penyedia, nilai transaksi, barang yang diterima, dan bukti pembayaran. Petugas pembuat pesanan sebaiknya tidak menjadi satu-satunya pihak yang memeriksa penerimaan. Rekonsiliasi ARKAS, SIPLah, rekening bank, buku kas, serta dokumen fisik atau digital perlu dilakukan setiap bulan, bukan ditunda hingga akhir tahun.
Pengendalian Internal dan Kesiapan Menghadapi Pemeriksaan
Sekolah perlu memiliki prosedur operasional yang menjelaskan peran kepala sekolah, bendahara, operator ARKAS, pelaksana kegiatan, penerima barang, dan petugas pengadaan. Pembagian tugas harus dituangkan secara resmi serta dijalankan secara konsisten. Kata sandi akun tidak boleh dipakai bersama tanpa kontrol, karena setiap tindakan elektronik dapat menjadi bagian dari jejak audit dan pertanggungjawaban personal.
Dokumen sebaiknya dikelompokkan per kegiatan atau transaksi. Satu berkas pengadaan idealnya menghubungkan dokumen kebutuhan, RKAS yang sah, hasil perbandingan atau pemilihan penyedia, pesanan, invoice, bukti penerimaan, bukti pembayaran, pencatatan ARKAS, dan administrasi inventaris apabila diperlukan. Penamaan berkas digital harus seragam agar dapat ditemukan dengan cepat ketika diminta oleh dinas, pengawas, atau pemeriksa.
Sekolah juga wajib mengikuti perubahan petunjuk teknis Dana BOSP, kebijakan pengadaan, referensi akun, jadwal revisi, dan pembaruan aplikasi. Fitur sistem dapat berubah, tetapi prinsip akuntabilitas tidak berubah. Pemeriksa tidak hanya mencari dokumen yang lengkap, melainkan menilai apakah pengeluaran benar-benar dibutuhkan, wajar, diterima, digunakan, dan memberikan manfaat. Karena itu, tangkapan layar sistem tidak cukup apabila tidak didukung bukti transaksi dan kondisi faktual di sekolah.
Kesimpulan dan Langkah Tindak Lanjut
ARKAS, MARKAS, dan SIPLah merupakan tiga perangkat dengan posisi berbeda dalam pengelolaan Dana BOS. ARKAS mengelola rencana serta penatausahaan sekolah, MARKAS mendukung pengawasan dan pengesahan oleh dinas pendidikan, sedangkan SIPLah memfasilitasi pengadaan. Penggunaan ketiganya harus membentuk rantai data yang utuh, bukan tiga pekerjaan administratif yang berjalan sendiri-sendiri.
Langkah pertama yang harus dilakukan sekolah adalah memeriksa RKAS terakhir yang telah disahkan, memastikan pagu dan sumber dana sesuai, serta memetakan setiap rencana pengadaan ke kegiatan yang benar. Berikutnya, cocokkan seluruh pesanan SIPLah dengan anggaran di ARKAS, dokumen penerimaan, pembayaran, dan mutasi rekening. Segera selesaikan transaksi yang berstatus menggantung, data yang gagal tersinkronisasi, atau nominal yang belum sama.
Setiap bulan, lakukan rekonsiliasi dan rapat singkat untuk menilai serapan, kebutuhan revisi, kelengkapan bukti, serta kinerja penyedia. Menjelang penutupan periode, pastikan tidak ada realisasi tanpa dokumen, barang tanpa pencatatan inventaris, atau sisa anggaran yang dialihkan tanpa prosedur. Dengan disiplin tersebut, sekolah tidak hanya menghindari temuan, tetapi juga memastikan Dana BOS benar-benar digunakan secara efisien, transparan, dan berpihak pada peningkatan layanan pendidikan.